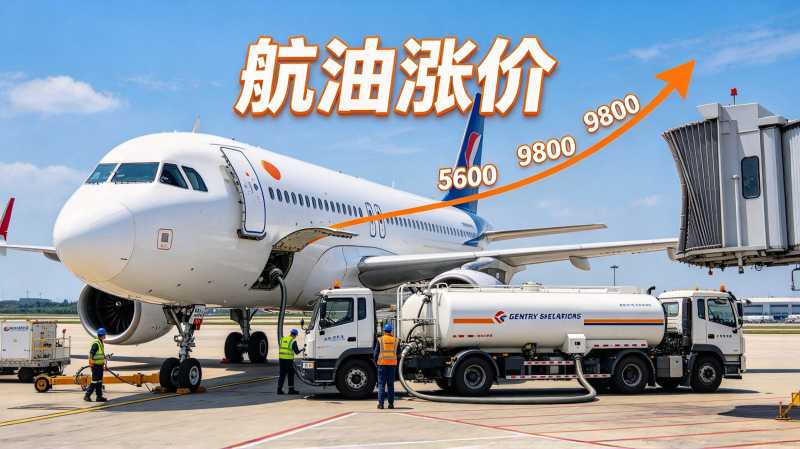
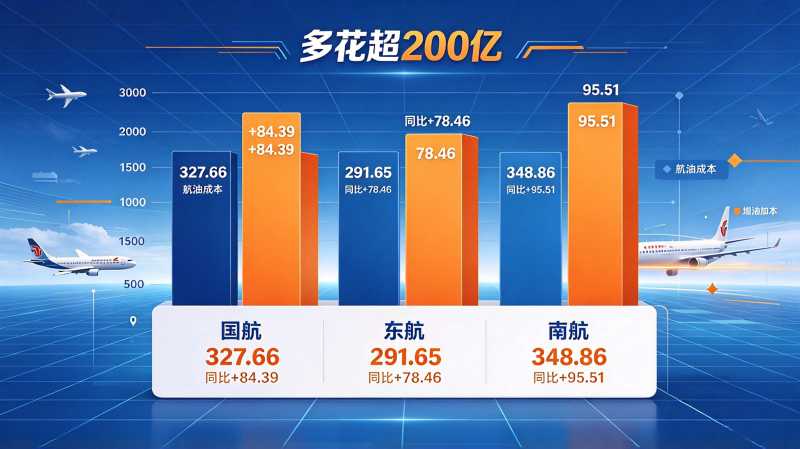
一、81.61亿是怎么分的先看三家的账。南方航空营业收入946.79亿元,同比增长9.72%,归母净利润亏损36.96亿元,上年同期亏损15.33亿元;中国国航营业收入892.68亿元,同比增长10.54%,亏损22.86亿元,上年同期亏损18.06亿元;东方航空营业收入742.34亿元,同比增长11.09%,亏损21.79亿元,上年同期亏损14.31亿元。 三家合计营收超过2580亿元,同比增长都在9%以上,东航11.09%的增速还是三家之首。钱进来了,利润却没了,而且亏损幅度全都比上年同期扩大。这就是典型的"增收不增利"。 二、钱去哪了:航油三家在财报里给出的首要原因高度一致——航油成本。航油是航空公司最核心的经营成本,占整体运营成本的比重极高。 今年受中东地缘冲突影响,航空煤油价格从3月的约5600元/吨一度飙升至6月的近9800元/吨,涨幅达到75%。三家航油成本随之激增:国航航油成本327.66亿元,同比增加84.39亿元;东航291.65亿元,同比增加78.46亿元;南航348.86亿元,同比增加95.51亿元。仅油价一项,三大航合计多支出超过200亿元,把营收增量全吃掉了。
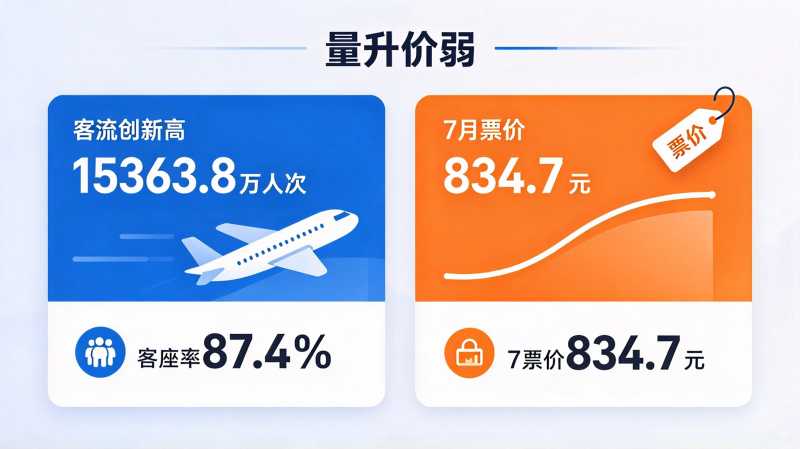
三、一个更直观的敏感度数字南航在半年报里给了一个很直观的测算:假定燃油消耗量不变,报告期内平均燃油价格每上升或下降10%,将导致公司报告期内营运成本上升或下降34.89亿元。 把这个数字和南航36.96亿元的亏损放在一起看,因果关系就很清楚了。油价一个百分点的波动,都足以改写一家大航司的盈亏表。 四、拐点在二季度时间上也有个明显转折。一季度三家曾集体盈利近50亿元,二季度却因航油成本大幅提升集体转亏。南航二季度单季亏损51.77亿元。 这也解释了为什么上半年财报看着"分裂":前三个月还在赚钱,后三个月被油价拖垮。航油价格的后续走向,被业内普遍视为决定航司下半年能否扭亏的最大变量。 五、民营航司为什么还赚钱同一片天空下,盈亏分化很明显。春秋航空上半年营收123.36亿元,同比增长19.72%,归母净利润10.42亿元,依然是上市航司中盈利最高的,不过利润同比下滑10.81%。 关键在成本结构:春秋航空上半年客座率维持92.6%的高位,飞机日利用率提升,单位座公里成本比三大航低约30%,上半年单位非油成本再降4.8%。单一机型加直销的模式,在油价高企的时候凸显出防御优势。海航控股上半年营收355.17亿元、同比增长7.36%,归母净利润2.70亿元、同比增长374.43%,扣非后净利润转正。吉祥航空、华夏航空上半年分别实现归母净利润1.50亿元和0.44亿元,同比分别下滑70.27%和82.64%。 本质上是商业模式的差别。三大航是全服务网络型航司,机队规模大、国际航线比重大,对油价波动的敏感度远高于低成本或区域型航司。 六、暑运:客流创纪录,票价却在跌再看需求端。2026年上半年,全行业完成运输总周转量833.7亿吨公里、旅客运输量3.8亿人次、货邮运输量507.3万吨,分别同比增长6.4%、1.0%、6.0%。 暑运的数据更漂亮:民航整体旅客运输量预计达15363.8万人次,创历史新高,同比增长4.4%;执飞客运航班总量107.6万班次,日均约1.74万班次;平均客座率87.4%,高出去年同期1.7个百分点,8月客座率更创新高至88.8%。可客流新高并没有带来利润新高——航班管家数据显示,7月份民航国内经济舱平均票价仅为834.7元(含燃油附加费),进入8月票价虽有修复,仍明显低于去年同期。 CADAS行业分析师邓浩越的判断很直白:过去依靠运力稀缺形成的价格空间收窄,航司经营逐渐转入以单位成本、单位收益和资源配置效率为核心的微利竞争。过去被视为效率优势的"多飞快转",正在部分市场演变为"多飞多亏"。 七、对买票的人意味着什么回到开头那个问题:航司亏成这样,机票怎么没更便宜?答案分两层。第一层,亏损主要来自成本端(航油),不是需求不足——客座率87.4%还在涨,说明座位不愁卖,航司没有大幅降价的动力。第二层,票价已经在跌了,只是跌得没那么多:7月国内经济舱平均票价834.7元,已经明显低于去年同期水平。 对普通旅客来说,实用的判断是:别指望出现"白菜价机票"的普涨行情,但中短途、非高峰时段的低价票会更多。国际航线的选择反而变多了——上半年国航新开北京大兴至法兰克福、米兰等洲际航线,东航新开14条国际航线、国际客座率提升到86.62%,南航开通广州—乌鲁木齐—法兰克福、北京大兴至赫尔辛基航线。 还有一个变量:进入三季度国际油价有所回调,7月国内航空煤油出厂价8030元/吨、环比下降18%,8月进一步降至7581元/吨,但仍高于去年同期的5200—6100元/吨区间。油价能不能继续回落,会直接影响下半年的票价弹性。
结语 · 你今年买机票是觉得贵了还是便宜了?有没有哪条航线让你觉得性价比明显变了?评论区聊聊你的出行账。 |

手机APP
手机版

官方微信
 冀公网安备13110202001571号|网站地图