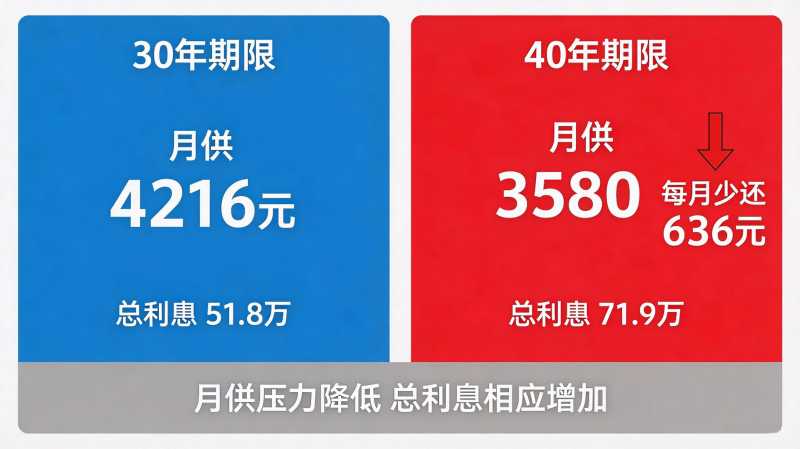
8月28日,中国人民银行、国家金融监督管理总局联合印发《关于改革完善房地产信贷管理 推动加快构建房地产发展新模式的意见》,里面一条被买房人紧盯:个人住房贷款期限,由最长30年延长到最长不超过40年。上一次动这个上限还是1999年——从20年提到30年,此后二十多年没变过。这次一拉就是10年,等于给刚上车、月供紧的家庭多了一个"喘气"的选项。但先说结论:40年是上限,不是人人该贷满,更不是强制。
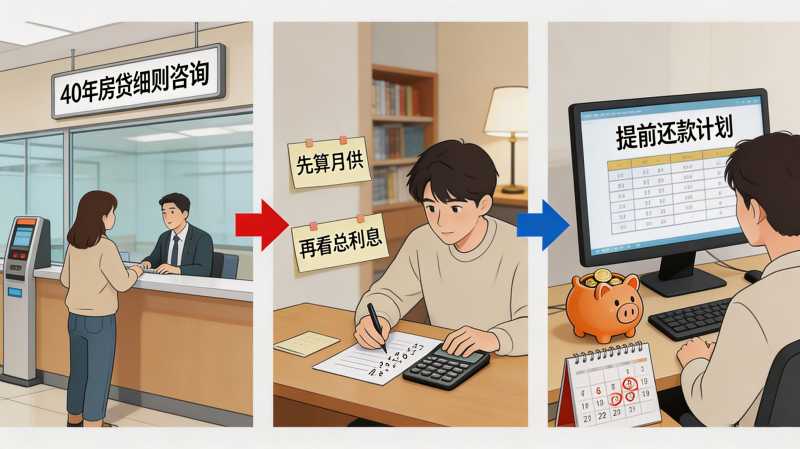
月供怎么变,谁最该拉长期限月供下降是实打实的,对两类人最有用:一是刚工作、收入还在爬坡的年轻人,前几年现金流紧,拉长年限把月供压下来,日子好过点;二是收入阶段性承压的家庭,比如刚生娃、换房后开支陡增,短期少还六百多能缓一口。但反过来,临近退休、收入走平的人,拉到40年只是把利息堆给未来,意义不大。多家银行也明确:40年是政策给的上限,具体贷多久"因人而异",结合你的信用、收入、实际年龄综合批,不会强行塞给你最长年限。 已经背着房贷的,能展期吗存量房贷客户也有口子。交通银行、邮储银行等明确:可以去贷款经办行申请延长贷款期限,展期规则是"延长期限不超原期限一半,且原期限+展期合计不超40年"。也就是说,原本30年的房贷,最多还能再展10年到40年。建设银行也表示会结合客户申请原因、还款来源综合定。但要注意:多数银行还没在手机银行上架"一键展期",得线下找经办行谈,且得说清延期的真实原因和后续还款安排。别指望点几下App就自动变40年。 三个常见误区,别踩一是把"上限40年"当"人人40年"——错了,银行按年龄、收入、房龄卡,年轻人反而更容易贷满。二是只看月供降、不看总利息涨,拉满40年可能多付二十万,提前还款能缩短实际周期、省下未发生利息,手头宽了就别干耗。三是听信"包装贷满年限"的黑中介,伪造收入证明踩的是骗贷红线,信用留污点不值当。政策还明确:首付比例要达标、贷款金额不超住房评估值,该有的门槛一个不少。 能组合贷的,优先"公积金+商贷"。公积金利率比商贷低一截,贷满公积金额度再补商贷,整体利息能压下来。部分城市首套公积金5年以上利率仅2.6%上下,和3%的商贷摆一起,差出来的都是真金白银。具体额度问本地公积金中心,别拿别处标准套自己城市。 手头宽了就提前还,是拉长期限后的"后悔药"。40年月供低,但总利息多,收入上来后部分提前还款,能直接砍掉未发生的利息、缩短实际年限。多数银行App支持预约提前还款,留意有没有违约金(通常还款满一年免)。算笔账:早还10万本金,比让它滚40年省下的利息,往往够一家人一趟周边游。 还有个变量是利率。40年跨度里,LPR重定价可能多次变,月供不是永远不动。选浮动利率的,得接受未来月供随市场走;手头极稳、厌恶不确定的,可问银行有没有固定利率档(少数有)。别只看当下3%舒服,拉长到40年,利率环境变几次,总账就不一样。签约前让信贷经理把"利率调整规则"白纸黑字写清,别听口头说"基本不变"。 说到底,40年房贷是给"现在紧、未来宽"的人多一个选择,不是让所有人去背更久的债。算清月供和利息两本账,再决定贷多久,比跟风喊"能贷40年太好了"靠谱。 拉长年限也别忘征信这条线。房贷月供占收入比过高,会影响后续其他贷款审批;银行批40年时本身也会核你的负债和还款能力,别为追求低月供把杠杆拉满。手头留足3到6个月月供的应急金,比把每分钱都投进首付更稳。房子是住的不是赌的,月供压到喘不过气,生活质量反倒被房贷绑死。 你现在的房贷是30年还是更短?有没有考虑过申请展期?评论区聊聊,看看大家怎么算这笔账。 |

手机APP
手机版

官方微信
 冀公网安备13110202001571号|网站地图